연말정산에서 '소득공제'는 세율을 곱하기 전 내가 번 총소득(세금 매기는 기준 금액) 자체를 줄여주는 것이고, '세액공제'는 이미 계산되어 나온 내야 할 세금에서 해당 금액만큼을 그 자리에서 바로 깎아주는 것입니다.
따라서 세율 구간이 높은 고소득자일수록 과세표준을 낮춰주는 소득공제(신용·체크카드, 부양가족, 주택청약 등)가 유리하고, 소득 수준과 상관없이 지출한 금액의 일정 비율을 세금에서 직접 빼주는 세액공제(연금저축·IRP, 의료비, 월세 등)는 모든 직장인의 실전 환급액을 결정짓는 가장 확실한 무기입니다.
- 01 13월의 월급을 결정하는 연말정산의 기본 원리
- 02 소득을 줄이는 소득공제 vs 세금을 깎는 세액공제 결정적 차이
- 03 연말정산 환급금을 최대로 늘리는 남은 기간 실전 공략법 3가지
01 13월의 월급을 결정하는 연말정산의 기본 원리
Q. 왜 똑같은 연봉을 받는데 누구는 세금을 돌려받고 누구는 오히려 토해내나요?
매달 급여에서 미리 떼어간 세금(기납부세액)과 1년 치 지출·공제를 반영해 최종 확정된 실제 세금(결정세액)을 비교해 차액을 정산하기 때문입니다.
- 매달 월급을 받을 때 회사는 임의로 계산한 예상 세금을 먼저 떼고(원천징수) 나머지를 지급합니다.
- 1년이 끝난 뒤 부양가족 수, 카드 사용액, 의료비, 연금 납입액 등을 반영해 내가 진짜 내야 할 최종 세금을 다시 계산합니다.
- 미리 낸 세금이 최종 확정된 세금보다 많으면 차액을 돌려받고(환급), 미리 낸 세금이 더 적으면 부족한 만큼 추가로 납부(추징)하게 됩니다.
- 결론: 연말정산 환급을 받으려면 소득공제와 세액공제 항목을 최대한 채워 최종 결정세액을 낮춰야 합니다.
02 소득을 줄이는 소득공제 vs 세금을 깎는 세액공제 결정적 차이

Q. 소득공제 100만 원과 세액공제 100만 원 중 어느 쪽이 내 통장에 더 이득인가요?
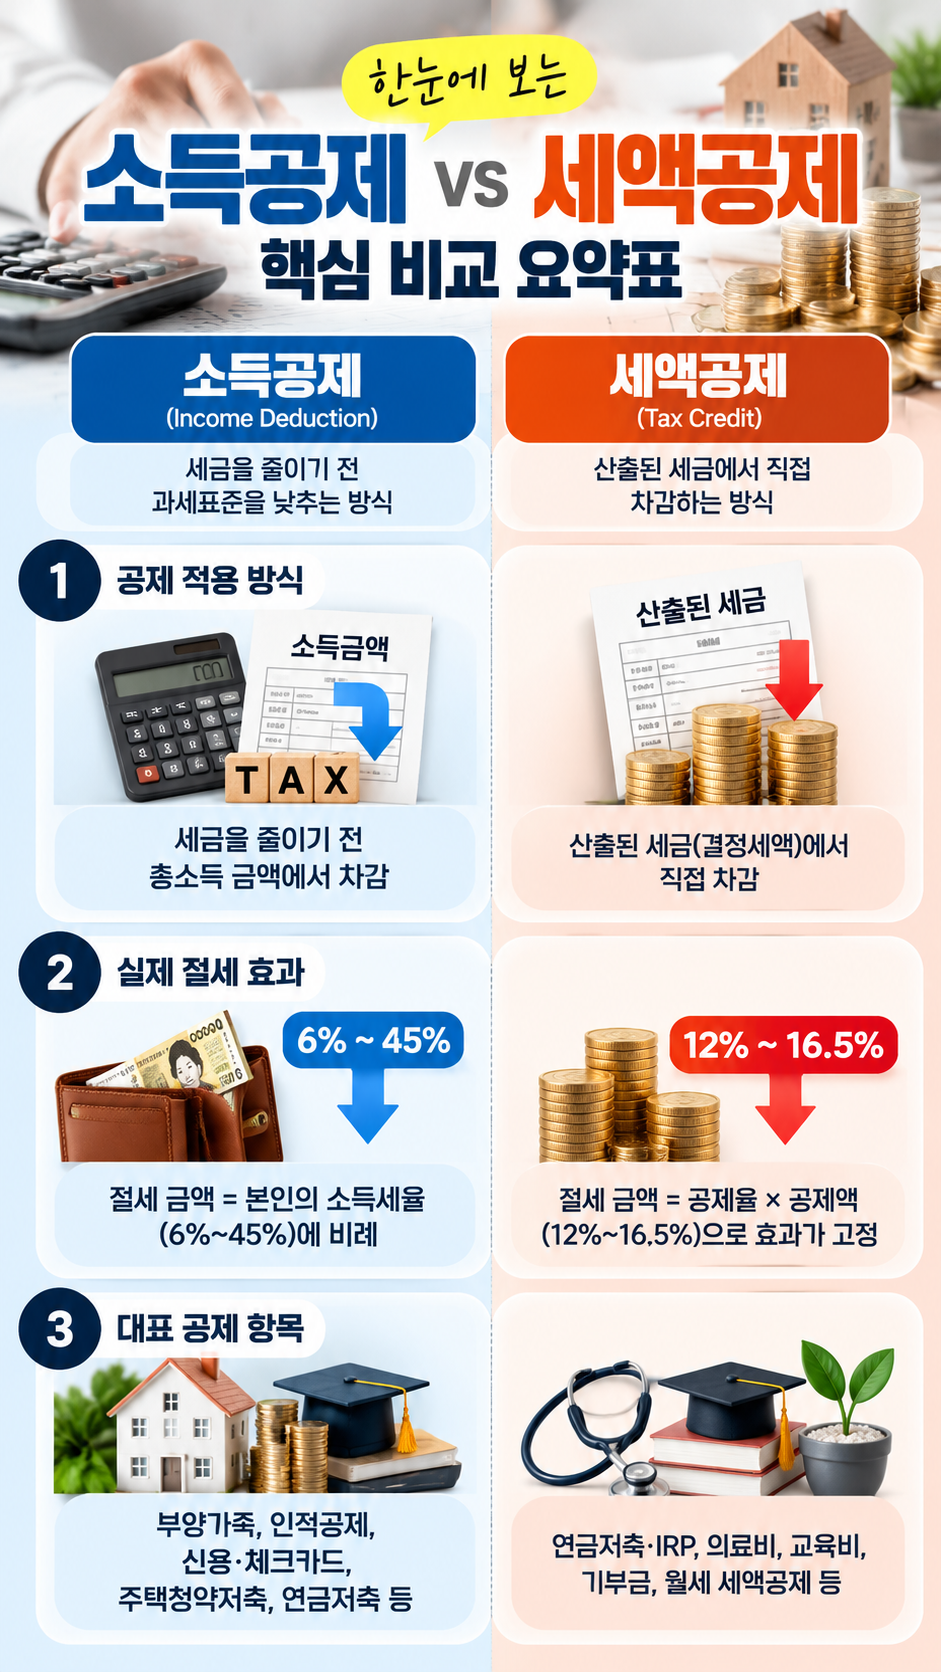
세액공제 100만 원은 세금 100만 원을 그대로 깎아주지만, 소득공제 100만 원은 내 세율(6%~45%)을 곱한 금액만큼만 세금이 줄어들기 때문에 단순 금액 기준으로는 세액공제의 체감 효과가 훨씬 큽니다.
- 세금 매기는 덩어리를 줄여주는 '소득공제'
- 세금은 내가 번 모든 돈이 아니라 필수 지출을 빼준 '과세표준'에 세율을 곱해서 계산합니다.
- 소득공제는 내가 번 돈을 적게 번 것처럼 줄여주어 낮은 세율 구간을 적용받게 돕는 단계입니다.
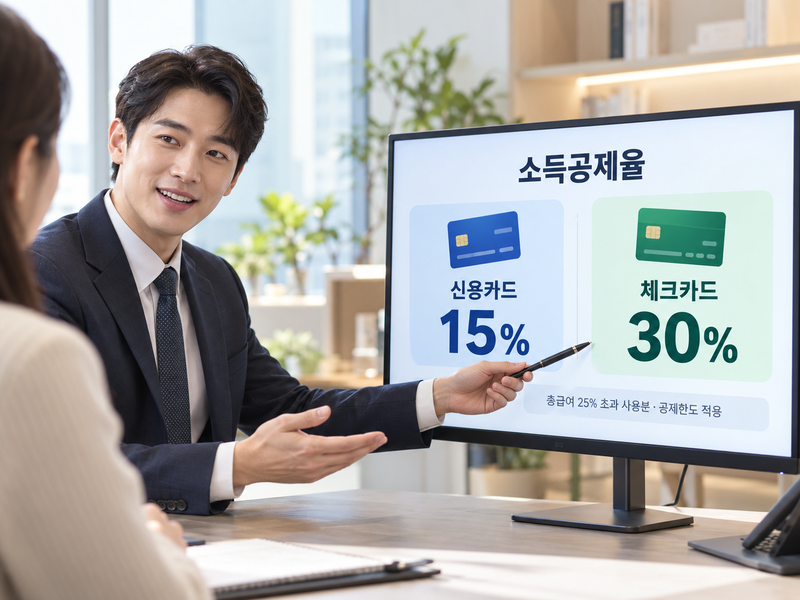
- 대표 항목: 인적공제(부양가족 1인당 150만 원), 신용카드(15%)·체크카드 및 현금영수증(30%), 주택청약저축 납입액, 전세자금대출 원리금 상환액 등이 있습니다.
- 계산된 세금 고지서에서 바로 빼주는 '세액공제'
- 소득공제를 거쳐 산출된 세금에서 국가가 정한 항목의 금액을 원 단위로 직접 차감해 주는 단계입니다.
- 내야 할 세금이 150만 원인데 세액공제가 100만 원이면 최종 세금은 단 50만 원으로 줄어듭니다.
- 대표 항목: 연금저축 및 개인형 퇴직연금(IRP), 보장성 보험료, 의료비, 교육비, 기부금, 월세 세액공제 등이 있습니다.
03 연말정산 환급금을 최대로 늘리는 남은 기간 실전 공략법 3가지
Q. 올해가 끝나기 전에 환급금을 가장 확실하게 늘리려면 무엇부터 실천해야 하나요?
카드 사용액 25% 기준점 확인 후 체크카드 전환하기, 연금저축·IRP 계좌 한도 채우기, 그리고 부양가족 및 월세 서류 챙기기를 실행해야 합니다.
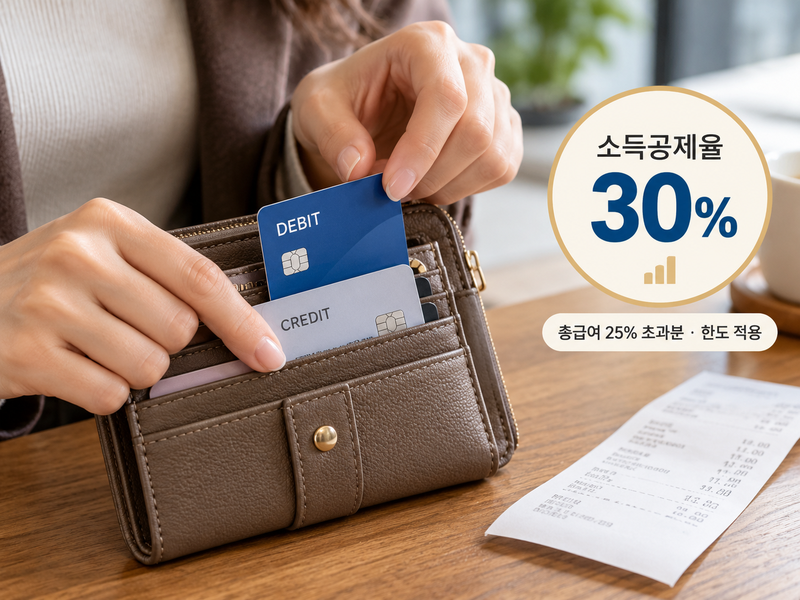
- 총급여의 25% 초과분부터는 체크카드·현금영수증 집중 사용
- 카드 소득공제는 1년 동안 쓴 카드 총액이 내 연봉(총급여)의 25%를 넘어야 그때부터 공제가 시작됩니다.
- 연봉의 25%까지는 혜택이 좋은 신용카드를 쓰고, 25%를 넘긴 시점부터는 공제율이 2배 높은 체크카드나 현금영수증(공제율 30%), 전통시장·대중교통(40%)을 사용해야 소득공제 한도를 빠르게 채울 수 있습니다.
- 가장 강력한 세액공제 무기, 연금저축·IRP 한도(최대 900만 원) 채우기
- 연금저축(연 600만 원 한도)과 IRP를 합쳐 연간 최대 900만 원까지 납입하면 최대 16.5%(총급여 5,500만 원 이하 기준, 초과 시 13.2%)를 세액공제 받습니다.
- 12월 31일 이전에 일시금으로 입금해도 공제가 인정되며, 900만 원을 꽉 채우면 연말정산에서 최대 148만 5천 원의 세금을 그대로 돌려받습니다.
- 놓치기 쉬운 월세 세액공제와 부양가족 자료 사전 점검
- 총급여 8,000만 원 이하 무주택 세대주라면 연간 월세액(1,000만 원 한도)의 15~17%를 세액공제 받을 수 있으므로 임대차계약서와 월세 이체 내역을 미리 준비합니다.
- 따로 사는 부모님(만 60세 이상, 소득금액 100만 원 이하)의 인적공제와 안경·콘택트렌즈 구입비, 시력교정술 등 홈택스에 자동 집계되지 않는 의료비 영수증을 꼼꼼히 챙깁니다.
한눈에 보는 소득공제 vs 세액공제 핵심 비교 요약표
13월의 보너스를 만드는 세무 전문가의 실전 조언
연말정산은 1월에 서류를 낼 때 결정되는 것이 아니라, 12월 31일 이전까지 내가 어떤 카드를 쓰고 어떤 절세 계좌에 입금했느냐에 따라 승패가 갈립니다. 오늘 바로 홈택스 '연말정산 미리보기' 서비스를 열어 올해 내 카드 사용액이 연봉의 25%를 넘었는지 확인해 보세요. 남은 기간 체크카드 사용 비중을 늘리고 연금 계좌에 여유 자금을 입금하는 작은 실천이 내년 초 통장에 찍히는 환급금 앞자리를 바꿔줄 것입니다.
'이슈' 카테고리의 다른 글
| 스페인 고속열차 추돌 68명 사망 원인, 한국인 피해와 신호장애 논란 (0) | 2026.10.29 |
|---|---|
| 쌀쌀한 밤 전기장판 저온화상 예방법, 37도 온도 설정과 패드 깔기 수칙 (0) | 2026.10.29 |
| 찬바람에 손끝이 하얗게 변한다면? 수족냉증과 레이노 증후군 구별 기준 3가지 (0) | 2026.10.28 |
| 쌀쌀한 가을 무릎 시큰거림, 관절 보온과 15분 온찜질로 푸는 법 (0) | 2026.10.27 |
| 이노시톨 효능과 부작용 다낭성난소증후군 여성 복용법 3가지 (0) | 2026.10.26 |


